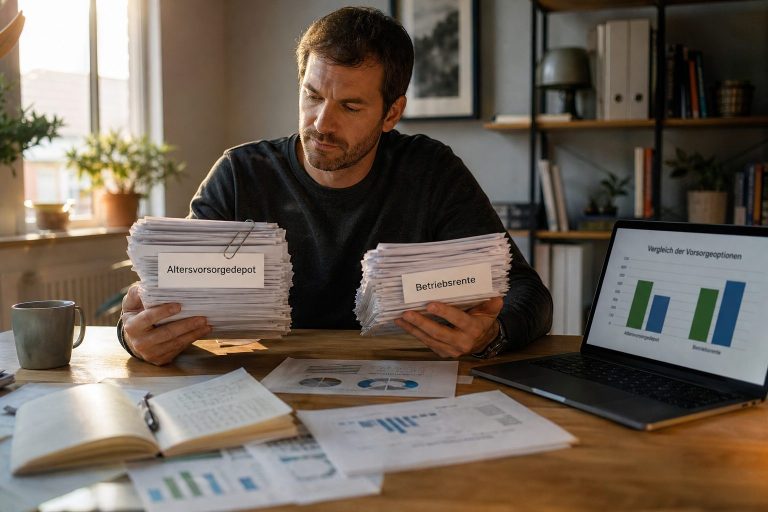
Beim Altersvorsorgedepot Risiko stellt sich eine Frage, die es bei klassischen Garantieprodukten so nicht gab: Was passiert, wenn der Wert des Depots schwankt? Das Altersvorsorgedepot kommt ab dem 1. Januar 2027 bewusst ohne Beitragsgarantie. Dieser Beitrag erklärt, was das bedeutet, welche Regeln das Risiko begrenzen und welche Alternative es gibt – ohne eine bestimmte Anlage zu empfehlen.
Warum es im Altersvorsorgedepot keine Beitragsgarantie gibt
Nach Angaben des Bundesfinanzministeriums wird im Altersvorsorgedepot auf Garantien verzichtet, um chancen- und renditeorientierte Anlageformen zu ermöglichen. Die Kehrseite: Wie bei anderen Kapitalanlagen haftet kein Dritter für die Wertentwicklung. Die Rendite steht dafür allein Ihnen zu.
Das bedeutet auch: Der Wert des Depots kann zwischenzeitlich unter die Summe der eingezahlten Beiträge fallen. Wie groß solche Schwankungen ausfallen, hängt von den Anlagen im Depot ab.
Wertschwankungen und die verbleibende Zeit
Das Bundesfinanzministerium weist darauf hin, dass sich Wertschwankungen nach den Erfahrungen der Vergangenheit im Zeitablauf langfristig ausgleichen können. Eine Zusage ist das nicht. Entscheidend ist deshalb, wie viel Zeit bis zur Auszahlung bleibt: Je näher der Beginn der Auszahlungsphase rückt, desto weniger Zeit bleibt, um einen Wertverlust wieder aufzuholen.
Wie das Standarddepot das Risiko vor der Rente verringert
Genau hier setzt das Standarddepot an, das jeder Anbieter anbieten oder über einen kooperierenden Anbieter vertreiben muss. Darin werden zwei Fonds bespart, die der Anbieter vorvertraglich festlegt. In den Jahren vor Beginn der Auszahlungsphase wird das angesparte Kapital schrittweise in den risikoärmeren der beiden Fonds umgeschichtet. Das Standarddepot richtet sich besonders an Vorsorgende mit wenig Erfahrung am Kapitalmarkt; wer von den Standardeinstellungen abweichen möchte, kann das tun. Die Effektivkosten sind auf 1,0 Prozent im Jahr begrenzt.
Garantieprodukte als Alternative
Wer auf Sicherheit Wert legt, muss nicht auf die Förderung verzichten. Neben dem Altersvorsorgedepot sind geförderte Garantieprodukte möglich. Bei ihnen stehen zu Beginn der Auszahlungsphase je nach vertraglicher Vereinbarung mindestens 100 Prozent oder 80 Prozent der eingezahlten Beträge für einen Auszahlplan oder eine Rente zur Verfügung. Die Wahl zwischen beiden Varianten ist damit eine Abwägung zwischen Absicherung und Renditechance.
Weitere Regeln, die das Risiko begrenzen
Welche Anlagen im Altersvorsorgedepot zulässig sind, legt eine Positivliste abschließend fest. Auch die Auszahlung ist geregelt: Sie beginnt frühestens mit 65 Jahren oder mit einer früheren Altersrente und spätestens mit 70 Jahren, als lebenslange Leibrente oder als Auszahlplan, der mindestens bis zum 85. Lebensjahr läuft. Zu Beginn der Auszahlungsphase lassen sich bis zu 30 Prozent des Kapitals als Einmalbetrag auszahlen. Ist ein Anbieter nicht mehr passend, ist ein Wechsel ab fünf Jahren nach Abschluss kostenfrei möglich.
Fragen, mit denen Sie Ihre Risikotragfähigkeit einschätzen
Wie viel Schwankung zu Ihnen passt, lässt sich nicht pauschal beantworten. Hilfreich sind einige Fragen: Wann werden Sie das Geld voraussichtlich brauchen? Welche anderen Absicherungen haben Sie im Alter, etwa die gesetzliche Rente oder eine Betriebsrente? Wie würden Sie reagieren, wenn Ihr Depot zwischenzeitlich deutlich an Wert verliert – würden Sie durchhalten oder verkaufen wollen? Und wäre Ihnen ein Garantieprodukt lieber, auch wenn es geringere Renditechancen bietet? Für eine persönliche Einschätzung ist eine unabhängige Beratung der richtige Ort.
Fazit
Das Altersvorsorgedepot verzichtet bewusst auf eine Beitragsgarantie, damit renditeorientierte Anlagen möglich sind. Das Risiko von Wertschwankungen tragen Sie selbst. Das Standarddepot schichtet vor der Auszahlung automatisch in den risikoärmeren Fonds um, und wer eine Absicherung möchte, kann ein Garantieprodukt mit 100 oder 80 Prozent wählen. Abschließen lassen sich beide Varianten ab dem 1. Januar 2027. Fragen dazu besprechen Mitglieder im Forenbereich Strategien.
Stand der Angaben: September 2026, auf Grundlage der Fragen und Antworten des Bundesfinanzministeriums zur Reform der privaten Altersvorsorge. Dieser Beitrag dient der allgemeinen Information und ersetzt keine Anlage-, Steuer- oder Rentenberatung.
Häufig gestellte Fragen
Gibt es beim Altersvorsorgedepot eine Garantie?
Nein. Im Altersvorsorgedepot wird auf Garantien verzichtet, um chancen- und renditeorientierte Anlagen zu ermöglichen. Kein Dritter haftet für die Wertentwicklung.
Welche geförderten Produkte mit Garantie gibt es?
Garantieprodukte, bei denen zu Beginn der Auszahlungsphase je nach Vertrag mindestens 100 Prozent oder 80 Prozent der eingezahlten Beträge zur Verfügung stehen.
Wie verringert das Standarddepot das Risiko vor der Rente?
In den Jahren vor Beginn der Auszahlungsphase wird das Kapital schrittweise in den risikoärmeren der beiden Fonds umgeschichtet, die der Anbieter vorvertraglich festlegt.
Können sich Wertschwankungen wieder ausgleichen?
Nach Angaben des Bundesfinanzministeriums zeigt die Erfahrung der Vergangenheit, dass sich Wertschwankungen langfristig ausgleichen können. Eine Garantie ist das nicht.
Kann ich später noch den Anbieter wechseln?
Ja. Ab fünf Jahren nach Abschluss ist ein Wechsel kostenfrei; der neue Anbieter darf höchstens 150 Euro Verwaltungspauschale berechnen.
Zu diesem Beitrag: Mit KI-Unterstützung erstellt am 13.09.2026, kann Fehler enthalten.